Damit der Verkauf reibungslos abläuft, solltest du den Ablauf genau kennen. In diesem Ratgeber erfährst du Schritt für Schritt, welche Möglichkeiten es gibt, wie du die Restschuld berechnest und wie Käufer, Verkäufer und Bank den Verkauf sicher abwickeln können.
Kann man ein finanziertes Motorrad überhaupt verkaufen?
Die kurze Antwort lautet: Ja.
Ein laufender Motorradkredit bedeutet nicht automatisch, dass du dein Motorrad bis zum Ende der Finanzierung behalten musst. In den meisten Fällen kannst du dein Motorrad jederzeit verkaufen – allerdings muss zunächst die offene Finanzierung berücksichtigt werden.Der wichtigste Unterschied zu einem bereits bezahlten Motorrad besteht darin, dass die Bank häufig die Zulassungsbescheinigung Teil II als Sicherheit verwahrt. Erst nach vollständiger Tilgung des Kredits wird dieses Dokument wieder freigegeben. Ohne die Zulassungsbescheinigung Teil II ist ein Verkauf zwar nicht unmöglich, aber deutlich komplizierter.
Deshalb sollte bereits vor dem Verkauf geklärt werden:- Wie hoch ist die aktuelle Restschuld?
- Wie hoch ist die Ablösesumme?
- Wer übernimmt die Ablösung des Kredits?
- Wann gibt die Bank die Zulassungsbescheinigung Teil II frei?
- Wann erfolgt die Fahrzeugübergabe?
Wem gehört das Motorrad während der Finanzierung?
Viele Käufer und Verkäufer fragen sich, wem das Motorrad während einer laufenden Finanzierung eigentlich gehört.
Hier muss zwischen Besitz, Halter und Eigentum unterschieden werden.Du bist während der Finanzierung selbstverständlich der Halter des Motorrads. Du darfst es fahren, versichern und im Alltag nutzen.
Als Sicherheit für den Kredit wird das Motorrad jedoch häufig sicherungsübereignet. Das bedeutet vereinfacht gesagt, dass die Bank bis zur vollständigen Rückzahlung des Darlehens bestimmte Rechte am Fahrzeug besitzt. Deshalb verbleibt die Zulassungsbescheinigung Teil II oft bei der Bank.
Erst wenn das Darlehen vollständig beglichen wurde, gibt die Bank die Fahrzeugpapiere frei und ihre Sicherungsrechte erlöschen.Gut zu wissen: Nicht jede Bank verwahrt die Zulassungsbescheinigung Teil II. Einige Kreditinstitute verzichten mittlerweile darauf oder geben sie nach kurzer Zeit wieder heraus. Ein Blick in den Darlehensvertrag oder ein kurzer Anruf bei der Bank schafft schnell Klarheit.
Welche Finanzierungsarten gibt es?
Klassischer Ratenkredit
Der klassische Ratenkredit ist die am häufigsten gewählte Finanzierungsform beim Motorradkauf.
Dabei erhältst du den gesamten Kaufpreis als Darlehen und zahlst diesen in gleichbleibenden monatlichen Raten inklusive Zinsen zurück.Möchtest du das Motorrad während der Laufzeit verkaufen, muss der offene Kreditbetrag zunächst vollständig abgelöst werden.
Diese Finanzierung eignet sich besonders, wenn du das Motorrad langfristig behalten möchtest und planbare Monatsraten bevorzugst.Ballonfinanzierung
In den vergangenen Jahren ist die Ballonfinanzierung auch bei Motorrädern immer beliebter geworden.
Hier zahlst du während der Laufzeit vergleichsweise niedrige Monatsraten. Am Ende der Finanzierung bleibt jedoch eine höhere Schlussrate – der sogenannte Ballon.Möchtest du dein Motorrad vor Ablauf der Finanzierung verkaufen, wird die gesamte Restschuld einschließlich der noch offenen Schlussrate berücksichtigt. Deshalb solltest du dir von deiner Bank immer eine aktuelle Ablösesumme berechnen lassen.
Gerade bei Ballonfinanzierungen lohnt sich ein Vergleich zwischen dem aktuellen Marktwert des Motorrads und der verbleibenden Restschuld.
Leasing
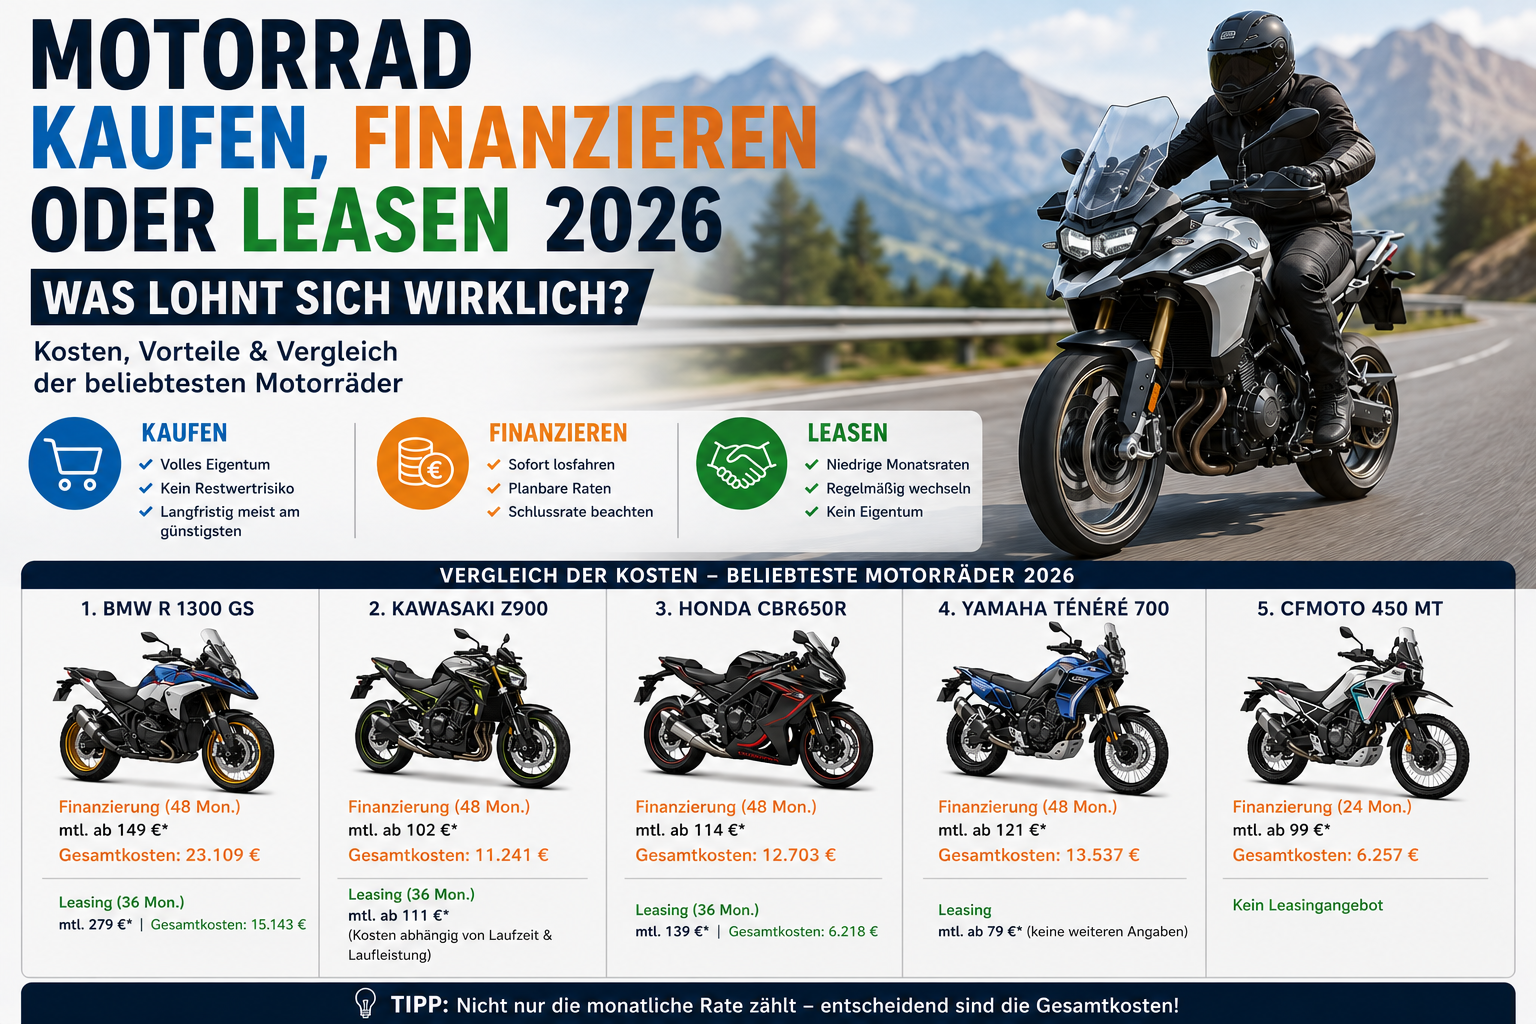
Im Gegensatz zum klassischen Kredit bist du beim Leasing in der Regel nicht Eigentümer des Motorrads. Du nutzt das Fahrzeug lediglich für die vereinbarte Vertragslaufzeit.
Ein Verkauf ist daher normalerweise nicht möglich.Wer sein geleastes Motorrad vorzeitig abgeben möchte, sollte sich direkt an den Leasinggeber wenden. Je nach Vertrag können dabei zusätzliche Kosten oder eine Vorfälligkeitsentschädigung entstehen.
Schritt für Schritt: So verkaufst du ein finanziertes Motorrad
1. Restschuld bei der Bank erfragen
Lass dir die aktuelle Restschuld und möglichst auch die Ablösesumme zum gewünschten Verkaufstermin mitteilen.
Die Ablösesumme berücksichtigt neben dem offenen Kreditbetrag gegebenenfalls auch bereits aufgelaufene Zinsen oder vertraglich vereinbarte Gebühren.
Mit diesem Betrag weißt du genau, welche Summe mindestens erzielt werden muss, um den Kredit vollständig abzulösen.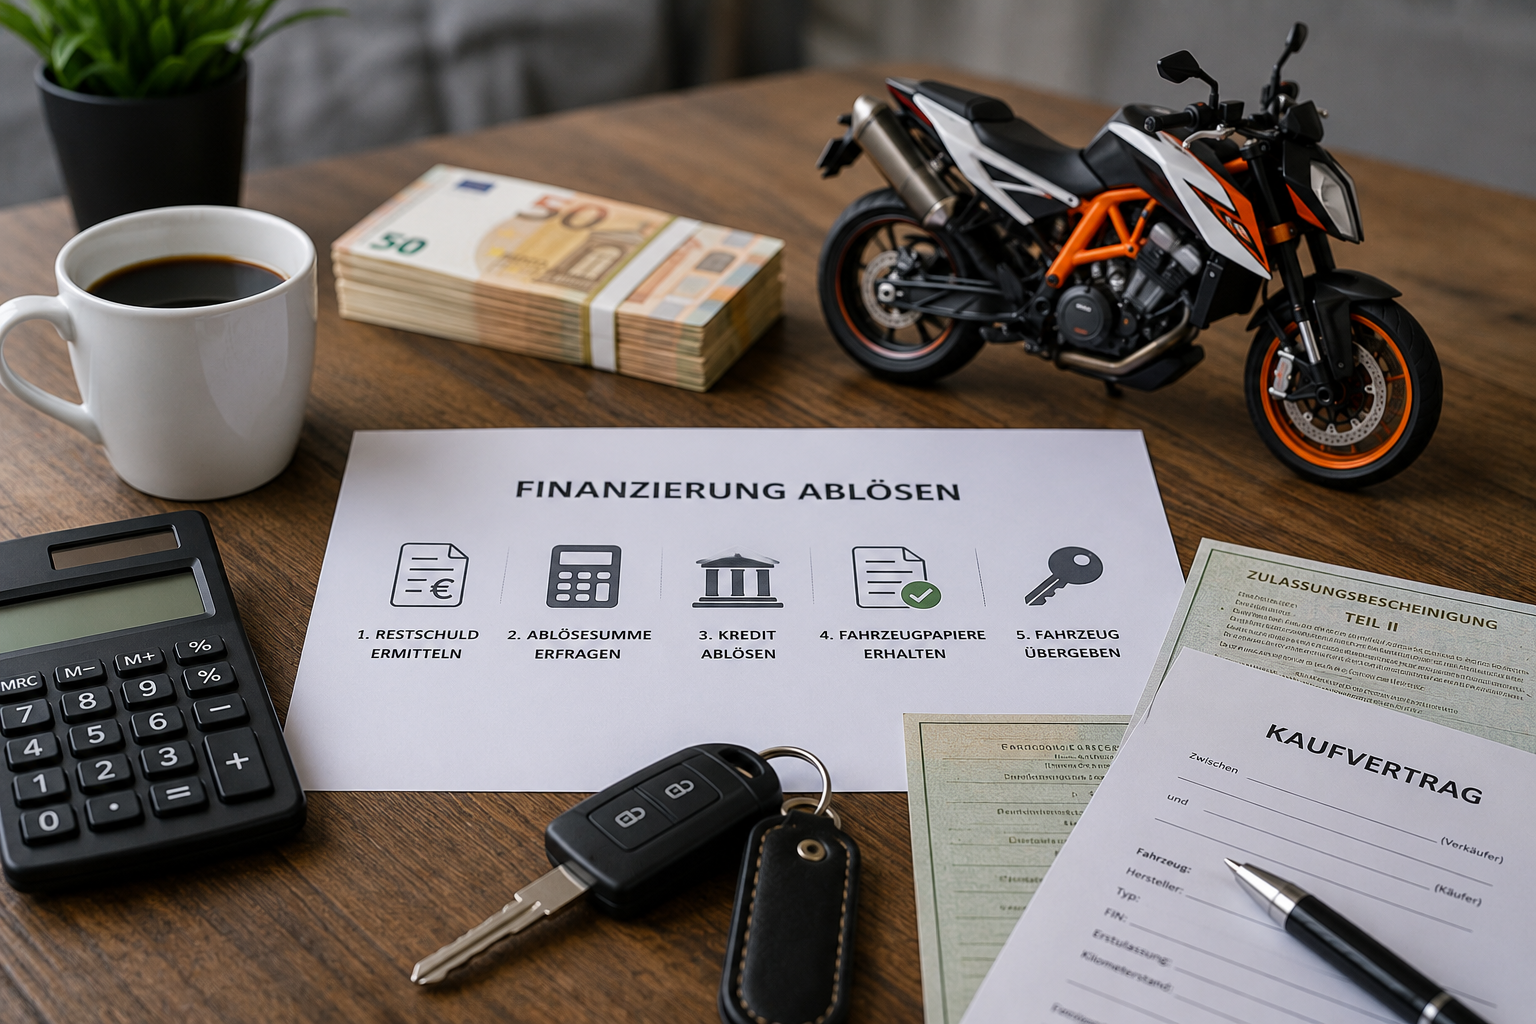
2. Den aktuellen Marktwert bestimmen
Viele Verkäufer orientieren sich ausschließlich an Online-Anzeigen. Dabei handelt es sich jedoch meist um Angebotspreise, nicht um tatsächlich erzielte Verkaufspreise.
Berücksichtige deshalb unter anderem:
- Alter des Motorrads
- Kilometerstand
- Wartungshistorie
- Unfallfreiheit
- Sonderausstattung
- Zubehör
- Saison
- aktuelle Marktlage
3. Verkauf vorbereiten
Dazu gehören:
- gründliche Reinigung
- kleinere optische Mängel beseitigen
- Wartungsnachweise bereitlegen
- Serviceheft
- Rechnungen
- HU-Bericht
- beide Fahrzeugschlüssel
- Zubehör dokumentieren
4. Käufer über die Finanzierung informieren
Verschweige niemals, dass das Motorrad noch finanziert ist.
Die meisten Käufer haben Verständnis dafür – vorausgesetzt, der Ablauf wird offen kommuniziert.Erkläre bereits im ersten Gespräch:
- dass die Finanzierung noch läuft,
- wo sich die Zulassungsbescheinigung Teil II befindet,
- wie der Kredit abgelöst wird,
- wann die Fahrzeugpapiere übergeben werden können.
Restschuld und Ablösesumme – Wo liegt der Unterschied?
Restschuld
Ablösesumme
- aufgelaufene Zinsen,
- eventuell zulässige Vorfälligkeitsentschädigungen,
- weitere vertraglich vereinbarte Kosten.
Praxisbeispiel
Heute beträgt die offene Restschuld noch 7.800 Euro.
Die Bank berechnet eine Ablösesumme von 7.860 Euro, da bis zum geplanten Ablösetermin noch Zinsen anfallen.
Verkaufst du das Motorrad für 9.500 Euro, kann der Kredit vollständig zurückgezahlt werden. Nach der Ablösung verbleiben dir 1.640 Euro, abzüglich möglicher Verkaufs- oder Zulassungskosten.
Dieses einfache Beispiel zeigt, warum die genaue Ablösesumme vor dem Verkauf bekannt sein sollteSo läuft die Verkaufsabwicklung bei einem finanzierten Motorrad ab
Je nach Käufer, Bank und Finanzierungsvertrag gibt es verschiedene Möglichkeiten. Welche davon sinnvoll ist, hängt vom Einzelfall ab.
Möglichkeit 1: Du löst den Kredit vor dem Verkauf selbst ab
Nach Eingang der Ablösesumme gibt die Bank die Zulassungsbescheinigung Teil II frei und sendet sie entweder direkt an dich oder stellt sie zur Abholung bereit.
Anschließend kannst du das Motorrad wie jedes andere Fahrzeug verkaufen.
Vorteile
- unkomplizierte Verkaufsabwicklung
- Käufer erhält alle Unterlagen direkt
- kein zusätzlicher Abstimmungsaufwand mit der Bank
- schafft Vertrauen beim Käufer
- ausreichende finanzielle Mittel erforderlich
- kurzfristige Liquiditätsbelastung
Möglichkeit 2: Der Verkaufserlös wird zur Kreditablösung genutzt
Nicht jeder möchte oder kann den Kredit vor dem Verkauf aus eigener Tasche begleichen. In diesem Fall wird häufig der Verkaufserlös direkt für die Ablösung verwendet.
Der Ablauf sieht typischerweise so aus:
- Die Bank teilt dir die genaue Ablösesumme mit.
- Käufer und Verkäufer schließen einen Kaufvertrag.
- Der Kaufpreis wird gezahlt.
- Die Finanzierung wird unmittelbar abgelöst.
- Die Bank gibt die Zulassungsbescheinigung Teil II frei.
- Das Motorrad wird endgültig übergeben.
Diese Variante funktioniert sowohl bei Privatverkäufen als auch beim Verkauf an einen Händler.
Möglichkeit 3: Händler übernimmt die Kreditablösung
- Händler fragt die Ablösesumme bei der Bank ab.
- Du unterschreibst eine entsprechende Vollmacht.
- Der Händler bezahlt die Bank direkt.
- Ein möglicher Überschuss wird an dich ausgezahlt.
- Die Fahrzeugpapiere werden freigegeben.
Möglichkeit 4: Gemeinsamer Termin bei der Bank
Anschließend bestätigt die Bank die Tilgung und veranlasst die Freigabe der Zulassungsbescheinigung Teil II.
Diese Variante bietet beiden Seiten ein hohes Maß an Sicherheit.
Kann der Käufer den bestehenden Kredit übernehmen?
Diese Frage wird häufig gestellt. Die Antwort lautet: In den meisten Fällen nein.
Ein Kreditvertrag wird zwischen Bank und Kreditnehmer geschlossen.
Möchte ein Käufer den bestehenden Kredit übernehmen, muss die Bank einer sogenannten Schuldübernahme ausdrücklich zustimmen.Da hierfür erneut eine Bonitätsprüfung durchgeführt werden muss, kommt diese Variante in der Praxis nur selten vor.
Fast immer wird der bestehende Kredit vollständig abgelöst und der Käufer finanziert das Motorrad – falls gewünscht – über einen eigenen Kredit.
Was passiert, wenn der Verkaufspreis niedriger ist als die Restschuld?
Gerade bei:
- sehr jungen Motorrädern,
- langen Laufzeiten,
- hohen Finanzierungsbeträgen,
- oder starkem Wertverlust
kann die offene Restschuld höher sein als der aktuelle Marktwert.
Beispiel:
| Restschuld: | Aktueller Verkaufspreis: | Es fehlen: |
|---|---|---|
| 9.300 Euro | 8.200 Euro | 1.100 Euro |
Diese Differenz musst du aus eigenen Mitteln begleichen, damit die Bank den Kredit vollständig freigibt.
Erst danach kann die Zulassungsbescheinigung Teil II herausgegeben werden.
Was passiert, wenn der Verkaufspreis höher ist als die Restschuld?
Der umgekehrte Fall ist natürlich deutlich angenehmer.
Beispiel
| Restschuld: | Verkaufspreis: | Es verbleiben: |
|---|---|---|
| 5.900 Euro | 8.100 Euro | 2.200 Euro |
Dieser Betrag steht dir selbstverständlich zu.
Diese Fehler solltest du vermeiden
- Den Käufer nicht über die Finanzierung informieren – offene Kommunikation schafft Vertrauen und verhindert spätere Konflikte.
- Die Ablösesumme nicht aktuell berechnen lassen – zwischen Restschuld und tatsächlicher Ablösesumme können Unterschiede bestehen.
- Motorrad übergeben, bevor die Zahlung eingegangen ist– insbesondere bei hohen Kaufpreisen solltest du niemals Fahrzeug, Schlüssel und Unterlagen herausgeben, bevor der Zahlungseingang eindeutig bestätigt wurde.
- Kaufvertrag vergessen – ein schriftlicher Motorrad-Kaufvertrag schützt sowohl Käufer als auch Verkäufer und dokumentiert alle wichtigen Vereinbarungen – insbesondere, wenn das Motorrad noch finanziert ist.
Finanziertes Motorrad verkaufen – privat oder über estimoto?
- Interessenten beantworten
- Besichtigungstermine organisieren
- Probefahrten durchführen
- Preisverhandlungen führen
- sichere Zahlungsabwicklung organisieren
Eine Alternative ist der Verkauf über eine professionelle Motorrad-Ankaufsplattform.
Über estimoto kannst du dein Motorrad kostenlos bewerten lassen und erhältst Angebote von geprüften Händlern aus dem Netzwerk.- schnelle Bewertung
- realistische Marktpreiseinschätzung
- Händler übernehmen häufig die Abwicklung
- weniger Aufwand bei laufender Finanzierung
Fazit: Ein finanziertes Motorrad zu verkaufen ist einfacher als viele denken
Ein laufender Kredit bedeutet nicht, dass du dein Motorrad bis zum Ende der Finanzierung behalten musst.
Wichtig ist vor allem eine gute Vorbereitung:
- Informiere dich über die aktuelle Ablösesumme.
- Ermittle den realistischen Marktwert deines Motorrads.
- Kläre die Ablösung mit der Bank.
- Kommuniziere offen mit dem Käufer.
- Nutze einen sicheren Kaufvertrag.
Ob Privatverkauf oder Händlerverkauf – beide Wege sind möglich. Entscheidend ist, dass die Finanzierung sauber beendet wird und alle Beteiligten Klarheit über den Ablauf haben.
Wer diese Punkte berücksichtigt, kann sein finanziertes Motorrad sicher, rechtssicher und ohne unnötigen Stress verkaufen.
Häufige Fragen zum Verkauf eines finanzierten Motorrads (FAQ)
Kann ich ein finanziertes Motorrad verkaufen?
Ja, ein finanziertes Motorrad kann grundsätzlich auch während der laufenden Finanzierung verkauft werden. Allerdings muss der offene Kredit vor der endgültigen Übergabe berücksichtigt werden. In den meisten Fällen muss die Finanzierung zunächst abgelöst werden, bevor die Bank die Zulassungsbescheinigung Teil II freigibt.
Darf ich ein Motorrad verkaufen, wenn der Fahrzeugbrief bei der Bank liegt?
Ja, der Verkauf ist trotzdem möglich. Die Zulassungsbescheinigung Teil II wird bei vielen Finanzierungen als Sicherheit von der Bank verwahrt. Sobald der Kredit vollständig abgelöst wurde, gibt die Bank die Unterlagen frei.
Der Ablauf sollte deshalb vor dem Verkauf mit der Bank abgestimmt werden.
Wie erfahre ich, wie hoch meine Restschuld ist?
Die aktuelle Restschuld kannst du direkt bei deiner Bank erfragen. Noch besser ist es, eine konkrete Ablösesumme anzufordern.
Diese zeigt dir, welchen Betrag du zahlen musst, um den Kredit sofort vollständig zu beenden.
Kann ich den Kredit einfach weiterlaufen lassen und das Motorrad verkaufen?
In der Regel nein.
Ein Verkauf ohne Zustimmung der Bank ist problematisch, da das Motorrad häufig als Sicherheit für den Kredit dient. Außerdem benötigt der Käufer die Fahrzeugpapiere, um das Motorrad ordnungsgemäß zu übernehmen.
Der sichere Weg ist immer die vorherige Abstimmung mit der Bank.
Kann der Käufer meine Motorradfinanzierung übernehmen?
Das ist theoretisch möglich, kommt in der Praxis aber selten vor.
Die Bank müsste einer Vertragsübernahme zustimmen und die Bonität des neuen Kreditnehmers prüfen. Meist wird deshalb der bestehende Kredit abgelöst und der Käufer schließt bei Bedarf eine eigene Finanzierung ab.
Kann ich ein Motorrad mit Ballonfinanzierung verkaufen?
Ja. Bei einer Ballonfinanzierung muss allerdings die komplette verbleibende Kreditsumme inklusive Schlussrate berücksichtigt werden.
Vor dem Verkauf solltest du deshalb unbedingt eine aktuelle Ablösesumme bei der Bank anfordern.
Ist ein Händlerverkauf bei einem finanzierten Motorrad einfacher?
Oft ja. Viele Händler haben Erfahrung mit laufenden Finanzierungen und können die Ablösung direkt mit der Bank koordinieren.
Dadurch reduziert sich der organisatorische Aufwand für den Verkäufer erheblich.